10 घंटे पहलेलेखक: अदिति ओझा
- कॉपी लिंक
शेयर बाजार के दिग्गज निवेशक वॉरेन बफेट का एक मशहूर नियम है-
“पहला नियम, पैसा मत गंवाइए। दूसरा नियम यह है कि ‘पहला नियम’ मत भूलिए।”
निवेश की दुनिया में यह बात जितनी सरल लगती है, उतनी ही महत्वपूर्ण भी है। अक्सर लोग निवेश शुरू करते समय सिर्फ रिटर्न पर ध्यान देते हैं। लेकिन यह नहीं सोचते कि अगर बाजार उम्मीद के मुताबिक नहीं चला तो क्या होगा। यहीं से रिस्क मैनेजमेंट की जरूरत शुरू होती है। सही स्ट्रैटजी निवेश को सिर्फ बढ़ाती नहीं, बल्कि उसे ‘बड़े झटकों’ से बचाने का भी काम करती है।
हर निवेशक की उम्र, आय, जिम्मेदारियां और फाइनेंशियल गोल्स अलग होते हैं। इसलिए सभी के लिए एक जैसी इन्वेस्टमेंट स्ट्रैटजी काम नहीं करती। किसी युवा निवेशक की जोखिम उठाने की क्षमता एक रिटायर्ड व्यक्ति से अलग हो सकती है। ऐसे में रिस्क मैनेजमेंट निवेश को व्यक्ति की जरूरत और क्षमता के अनुसार ढालने में मदद करता है।
इसलिए आज ‘आपका पैसा’ में रिस्क मैनेजमेंट की बात करेंगे। साथ ही जानेंगे कि-
- निवेश में रिस्क मैनेजमेंट की जरूरत क्यों होती है?
- नए निवेशकों के लिए इसके क्या जरूरी नियम हैं?
एक्सपर्ट- कुशाग्र मोहन, फाइनेंशियल एक्सपर्ट, को-फाउंडर, निक्सेपा कैपिटल, लखनऊ
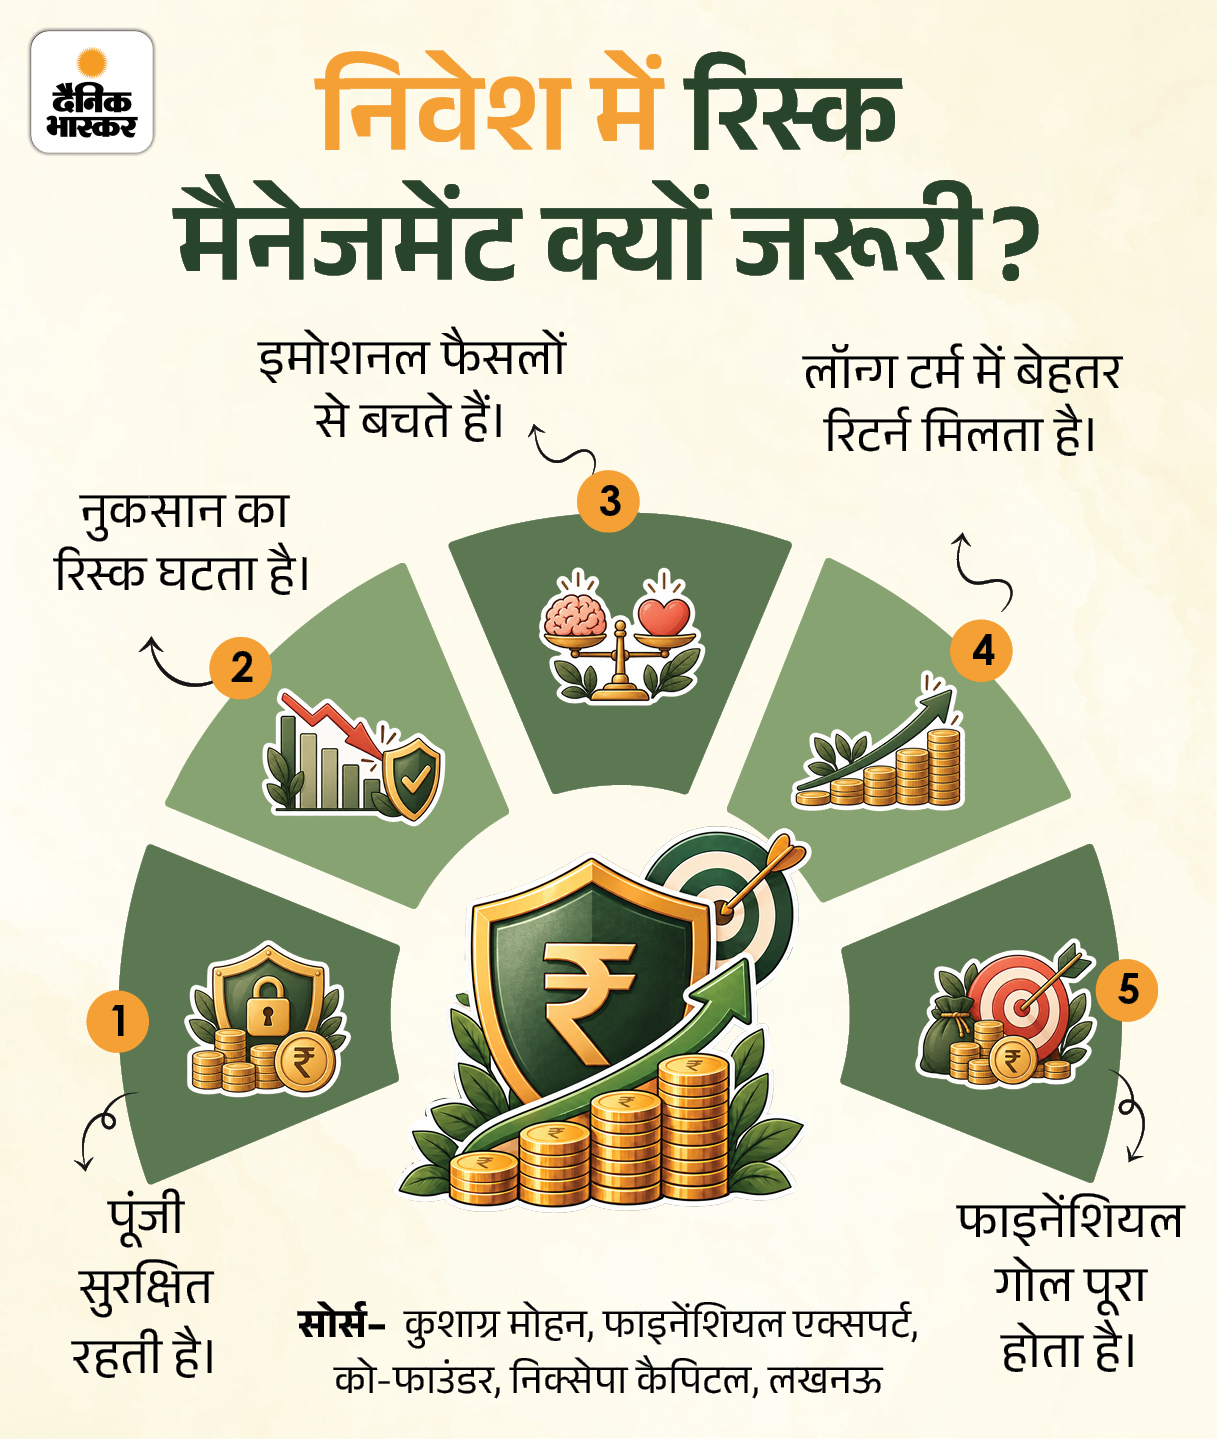
सवाल- रिस्क मैनेजमेंट क्या है और निवेश में इसकी जरूरत क्यों है?
जवाब- रिस्क मैनेजमेंट का मतलब है, निवेश में संभावित नुकसान को कम करने के लिए पहले से प्लानिंग करना और सही स्ट्रैटजी अपनाना। इसका उद्देश्य अपनी क्षमता और लक्ष्यों के अनुसार रिस्क को कंट्रोल करना है। निवेश में रिस्क मैनेजमेंट क्यों जरूरी है, ग्राफिक में देखिए-
सवाल- नए निवेशकों के लिए रिस्क मैनेजमेंट के जरूरी नियम क्या हैं?
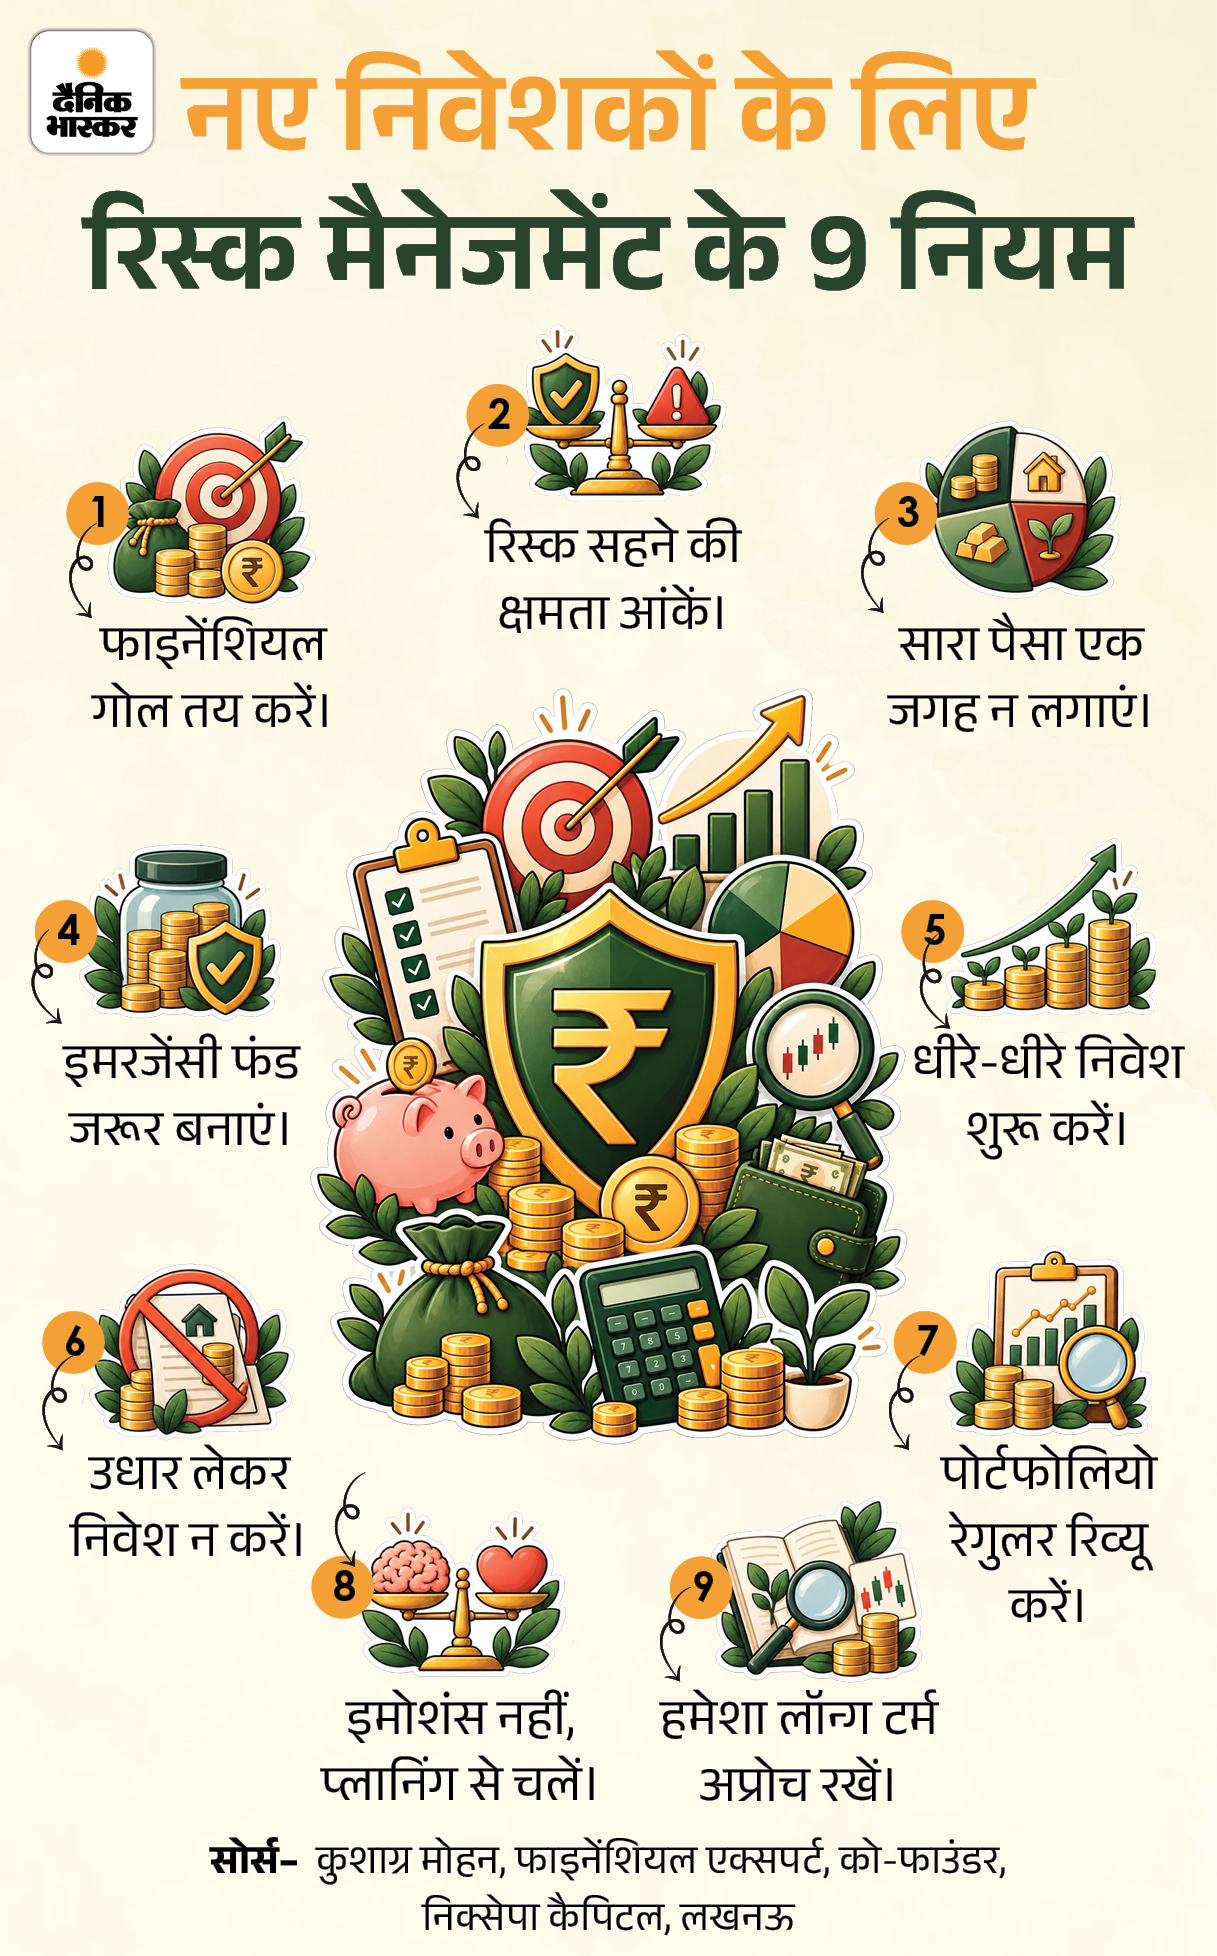
जवाब- नए निवेशकों के लिए सबसे महत्वपूर्ण नियम हैं, डायवर्सिफिकेशन, नियमित निवेश और अनुशासन। सही रिस्क मैनेजमेंट अपनाने से नुकसान की संभावना कम होती है और लॉन्ग टर्म में बेहतर फाइनेंशियल रिजल्ट्स मिलते हैं। ग्राफिक में रिस्क मैनेजमेंट के 10 नियम देखिए-
सवाल- रिस्क लेने की क्षमता और रिस्क टॉलरेंस (सहनशीलता) में क्या अंतर है?
जवाब- इन दोनों के बीच अंतर पॉइंटर्स से समझिए-
रिस्क लेने की क्षमता
- यह किसी की फाइनेंशियल कंडीशन के आधार पर नुकसान सहने की वास्तविक क्षमता होती है।
- यह इनकम, बचत, खर्च, कर्ज, इन्वेस्टमेंट टेन्योर और फाइनेंशियल गोल्स पर निर्भर करती है।
- इससे पता चलता है कि कोई आर्थिक रूप से कितना जोखिम उठा सकता है।
रिस्क टॉलरेंस
- यह किसी की मानसिक और भावनात्मक रूप से जोखिम सहने की क्षमता होती है।
- यह स्वभाव, अनुभव और निवेश के प्रति सोच पर निर्भर करती है।
- इससे पता चलता है कि बाजार में उतार-चढ़ाव या नुकसान होने पर आप कितने सहज या चिंतित रहते हैं।
सवाल- रिस्क मैनेजमेंट के लिए क्या करना चाहिए?
जवाब- रिस्क मैनेजमेंट का मकसद केवल नुकसान से खुद को बचाना नहीं है। इसके साथ निवेश का ऐसा स्ट्रक्चर तैयार करना है, जो बाजार की किसी भी परिस्थिति में आपके फाइनेंशियल गोल को पटरी से न उतरने दे। इसके लिए ये काम करें-
- पहले प्लान बनाएं, फिर निवेश करें।
- एसेट एलोकेशन का संतुलन रखें।
- रिस्क और रिटर्न में बैलेंस बनाए रखें।
- नुकसान की सीमा तय करें।
- पोर्टफोलियो को समय-समय पर रीबैलेंस करें।
- जल्दबाजी और बाजार के बज से बचें।
- हमेशा लॉन्ग टर्म का अप्रोच रखें।
- जरूरत पड़ने पर फाइनेंशियल एडवाइजर से सलाह लें।
सवाल- युवा निवेशकों के लिए जोखिम लेने की अधिकतम सीमा क्या होनी चाहिए?
जवाब- इसके लिए फाइनेंशियल प्लान में कुछ पॉपुलर रूल हैं, लेकिन आप अपनी जरूरत के मुताबिक इन्हें बदल सकते हैं। जरूरी नहीं है कि ये नियम जैसे-के-तैसे फॉलो किए जाएं। ये हैं नियम-
1. 100 माइनस एज रूल
- 100 में से अपनी उम्र घटाइए। जो संख्या आए, उतना % पैसा इक्विटी (शेयर या इक्विटी म्यूचुअल फंड) में रखें।
- बाकी पैसा डेट, FD, PPF या बॉन्ड जैसे अपेक्षाकृत सुरक्षित निवेश विकल्पों में रखें।
उदाहरण: अगर आपकी उम्र 25 साल है, तो 100-25= 75। यानी अपने निवेश का 75% हिस्सा इक्विटी और 25% हिस्सा डेट, FD, PPF या बॉन्ड में रखें।
2. 110 या 120 माइनस एज रूल
अगर आपकी उम्र कम है, निवेश का समय लंबा है और ज्यादा जोखिम उठा सकते हैं तो 100 की जगह 110 या 120 में से अपनी उम्र घटाकर इक्विटी का अनुपात तय कर सकते हैं।
उदाहरण: अगर आपकी उम्र 25 साल है, तो 120-25 = 95। यानी निवेश का 95% हिस्सा इक्विटी और 5% हिस्सा डेट या अन्य अपेक्षाकृत सुरक्षित निवेशों में रखा जा सकता है।
3. कोर-सैटेलाइट स्ट्रैटजी
- अपने निवेश का 70-90% हिस्सा ऐसे निवेशों में रखें, जो लंबे समय के लिए स्थिर और डायविर्सिफाइड हों, जैसे इंडेक्स फंड, लार्ज-कैप म्यूचुअल फंड या बैलेंस्ड फंड। इसे कोर पोर्टफोलियो कहते हैं।
- बाकी 10-30% हिस्सा ऐसे निवेशों में रखें, जिनमें रिटर्न की संभावना ज्यादा हो, लेकिन रिस्क भी ज्यादा हो, जैसे मिड-कैप फंड, स्मॉल-कैप फंड, सेक्टोरल फंड या चुनिंदा शेयर। इसे सैटेलाइट पोर्टफोलियो कहा जाता है।
उदाहरण: अगर आपके पास निवेश के लिए ₹10 लाख हैं तो ₹8 लाख इंडेक्स या लार्ज-कैप फंड में और ₹2 लाख मिड-कैप, स्मॉल-कैप या अन्य हाई-ग्रोथ निवेशों में रख सकते हैं।
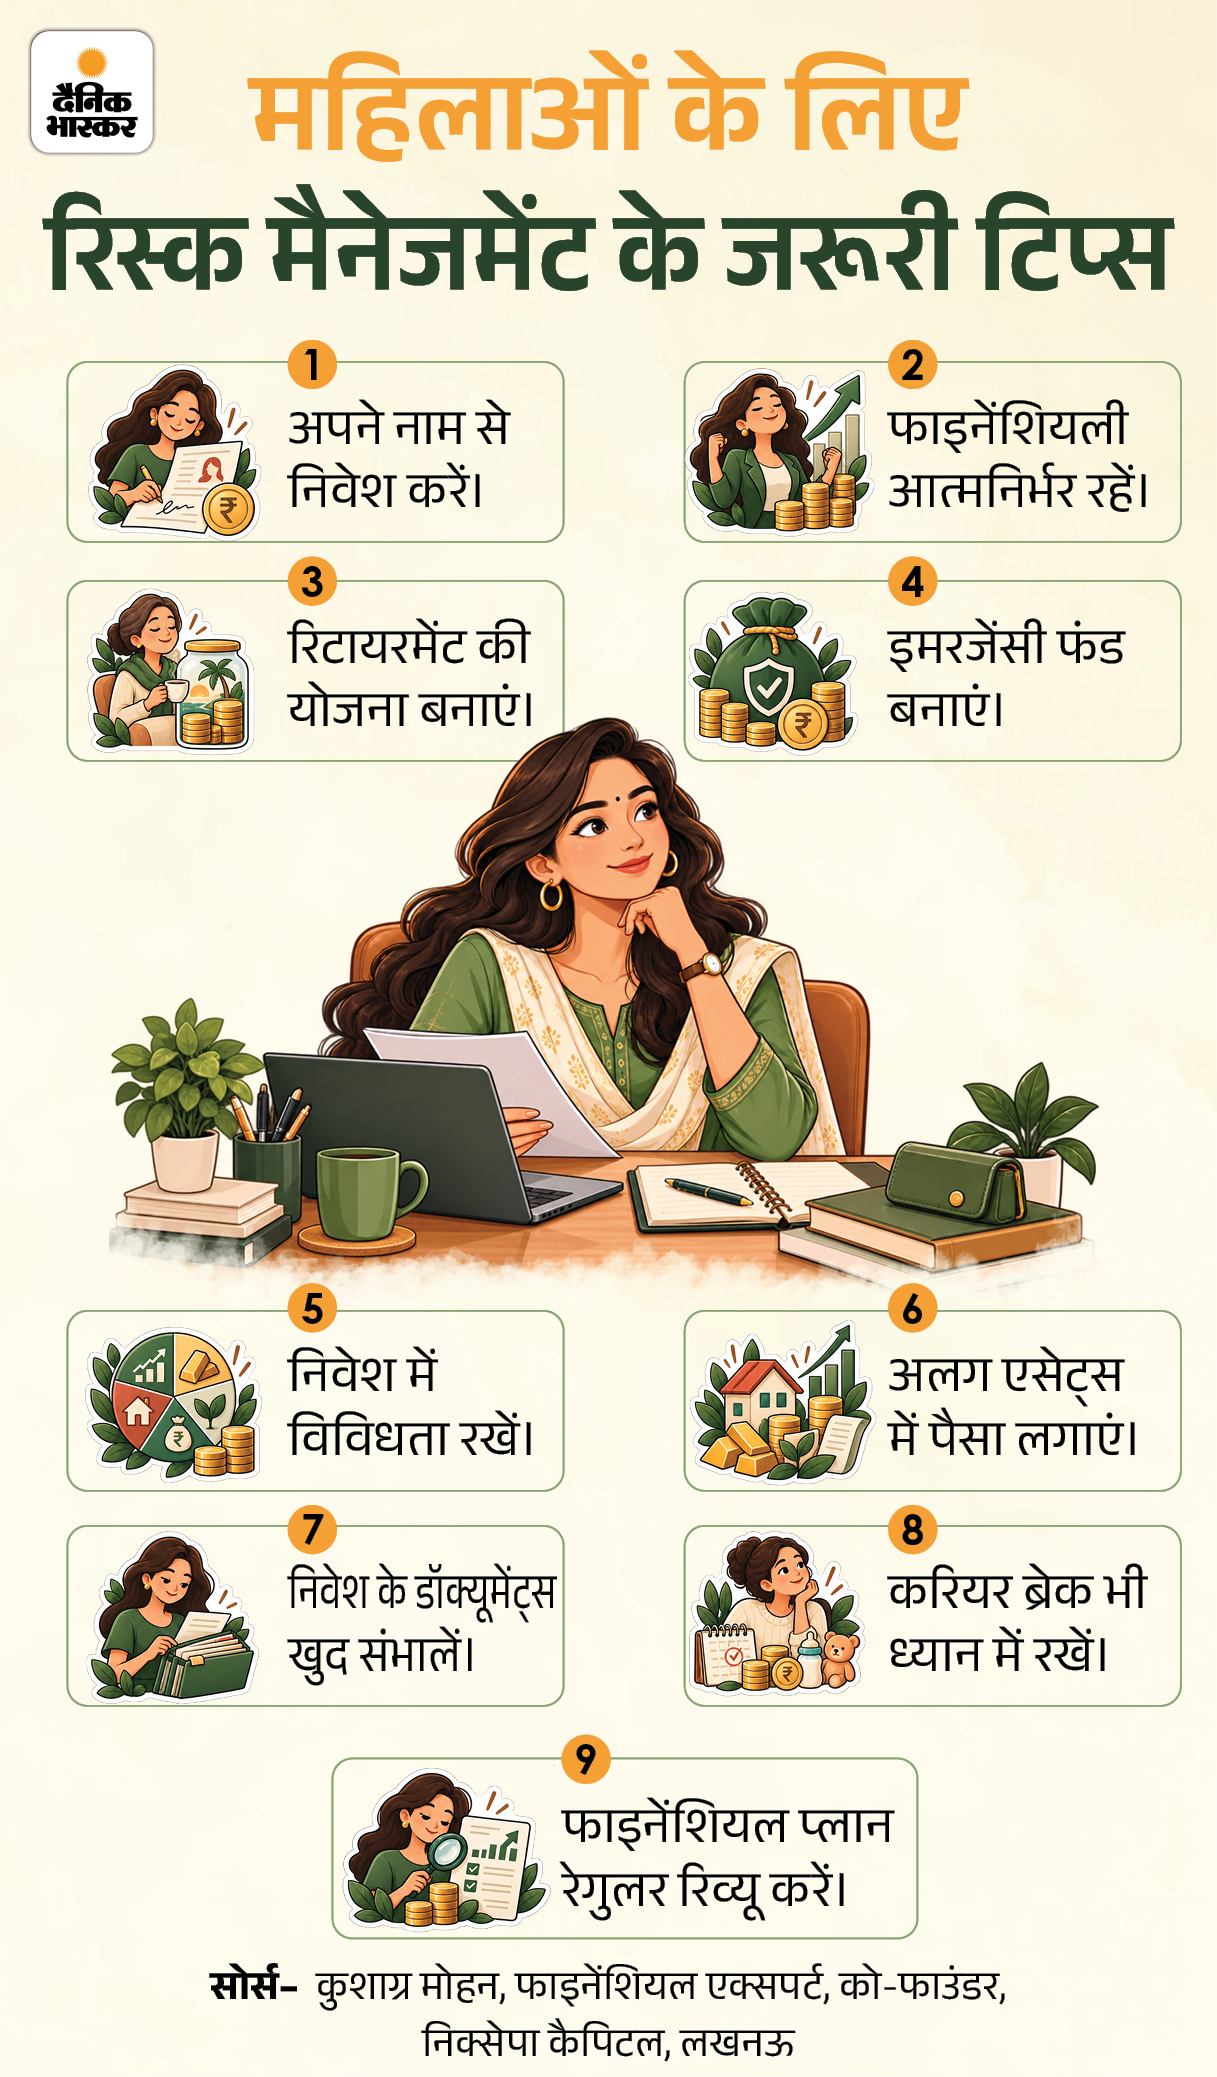
सवाल- महिलाओं को इन्वेस्टमेंट रिस्क मैनेजमेंट में किन बातों का ध्यान रखना चाहिए?
जवाब- इन्वेस्ट में रिस्क मैनेजमेंट हर किसी के लिए जरूरी है। लेकिन महिलाओं को कुछ खास बातों का ध्यान रखना चाहिए। ग्राफिक में देखिए-
सवाल- वरिष्ठ नागरिक अपने पोर्टफोलियो में रिस्क और सिक्योरिटी का संतुलन कैसे बनाएं?
जवाब- रिटायरमेंट के बाद निवेश का उद्देश्य केवल ज्यादा रिटर्न कमाना नहीं, बल्कि रेगुलर इनकम और पूंजी की सुरक्षा होता है। इसके लिए इन बातों का ध्यान रखें-
- पूंजी की सिक्योरिटी को सबसे ज्यादा महत्व दें।
- सुरक्षित और ग्रोथ एसेट्स में संतुलित निवेश करें।
- नियमित इनकम वाले निवेश विकल्प चुनें।
- इमरजेंसी के लिए पर्याप्त लिक्विड फंड रखें।
- महंगाई को ध्यान में रखकर निवेश करें।
- अलग-अलग विकल्पों में निवेश करें।
- अपनी जोखिम क्षमता के अनुसार ही निवेश करें।
- समय-समय पर पोर्टफोलियो को रिव्यू करके संतुलन बनाए रखें।
सवाल- रिटायरमेंट से 5-10 वर्ष पहले पोर्टफोलियो में क्या बदलाव करने चाहिए?
जवाब- अगर रिटायरमेंट के करीब हैं तो इन्वेस्टमेंट स्ट्रैटजी संतुलित और सुरक्षित बनाएं। इस दौरान ये बदलाव किए जा सकते हैं-
- धीरे-धीरे इक्विटी में निवेश कम करके सुरक्षित निवेश बढ़ाएं।
- उम्र और जरूरत के मुताबिक पोर्टफोलियो का बैलेंस बदलें।
- पूंजी की सुरक्षा को प्राथमिकता दें।
- रिटायरमेंट के बाद नियमित इनकम वाले निवेश चुनें।
- इमरजेंसी और हेल्थ खर्च के लिए पर्याप्त फंड रखें।
- पोर्टफोलियों में ज्यादा रिस्क वाले निवेश की संख्या कम करें।
- रिटायरमेंट से पहले बड़े कर्ज कम या खत्म करने की कोशिश करें।
- पहले से तय करें कि रिटायरमेंट के बाद कब और कितना पैसा निकालेंगे।
सवाल- छोटे, मध्यम और बड़े पोर्टफोलियो वाले निवेशकों की स्ट्रैटजी में क्या अंतर होना चाहिए?
जवाब- पोर्टफोलियो का आकार बढ़ने के साथ निवेश की प्राथमिकताएं और रिस्क मैनेजमेंट की स्ट्रैटजी भी बदलनी चाहिए। एक ही स्ट्रेटजी हर निवेशक के लिए सही नहीं होती है।
छोटे पोर्टफोलियो वाले निवेशक
- SIP जैसे नियमित निवेश से शुरुआत करें।
- कम लागत वाले और डायवर्सिफाइड निवेश चुनें।
- बेवजह ट्रेडिंग और ज्यादा जोखिम से बचें।
- पहले पूंजी बनाने पर ध्यान दें।
मध्यम पोर्टफोलियो वाले निवेशक
- एसेट एलोकेशन का संतुलन बनाए रखें।
- समय-समय पर पोर्टफोलियो रीबैलेंस करें।
- टैक्स और फाइनेंशियल गोल्स के अनुसार निवेश रिव्यू करें।
- रिस्क और रिटर्न में संतुलन रखें।
बड़े पोर्टफोलियो वाले निवेशक
- अपने पैसे को सुरक्षित रखने को प्राथमिकता दें।
- अलग-अलग एसेट्स में निवेश कर रिस्क कम करें।
- टैक्स प्लानिंग, नॉमिनेशन और एस्टेट प्लानिंग पर ध्यान दें।
- जरूरत पड़ने पर फाइनेंशियल एडवाइजर की मदद लें।
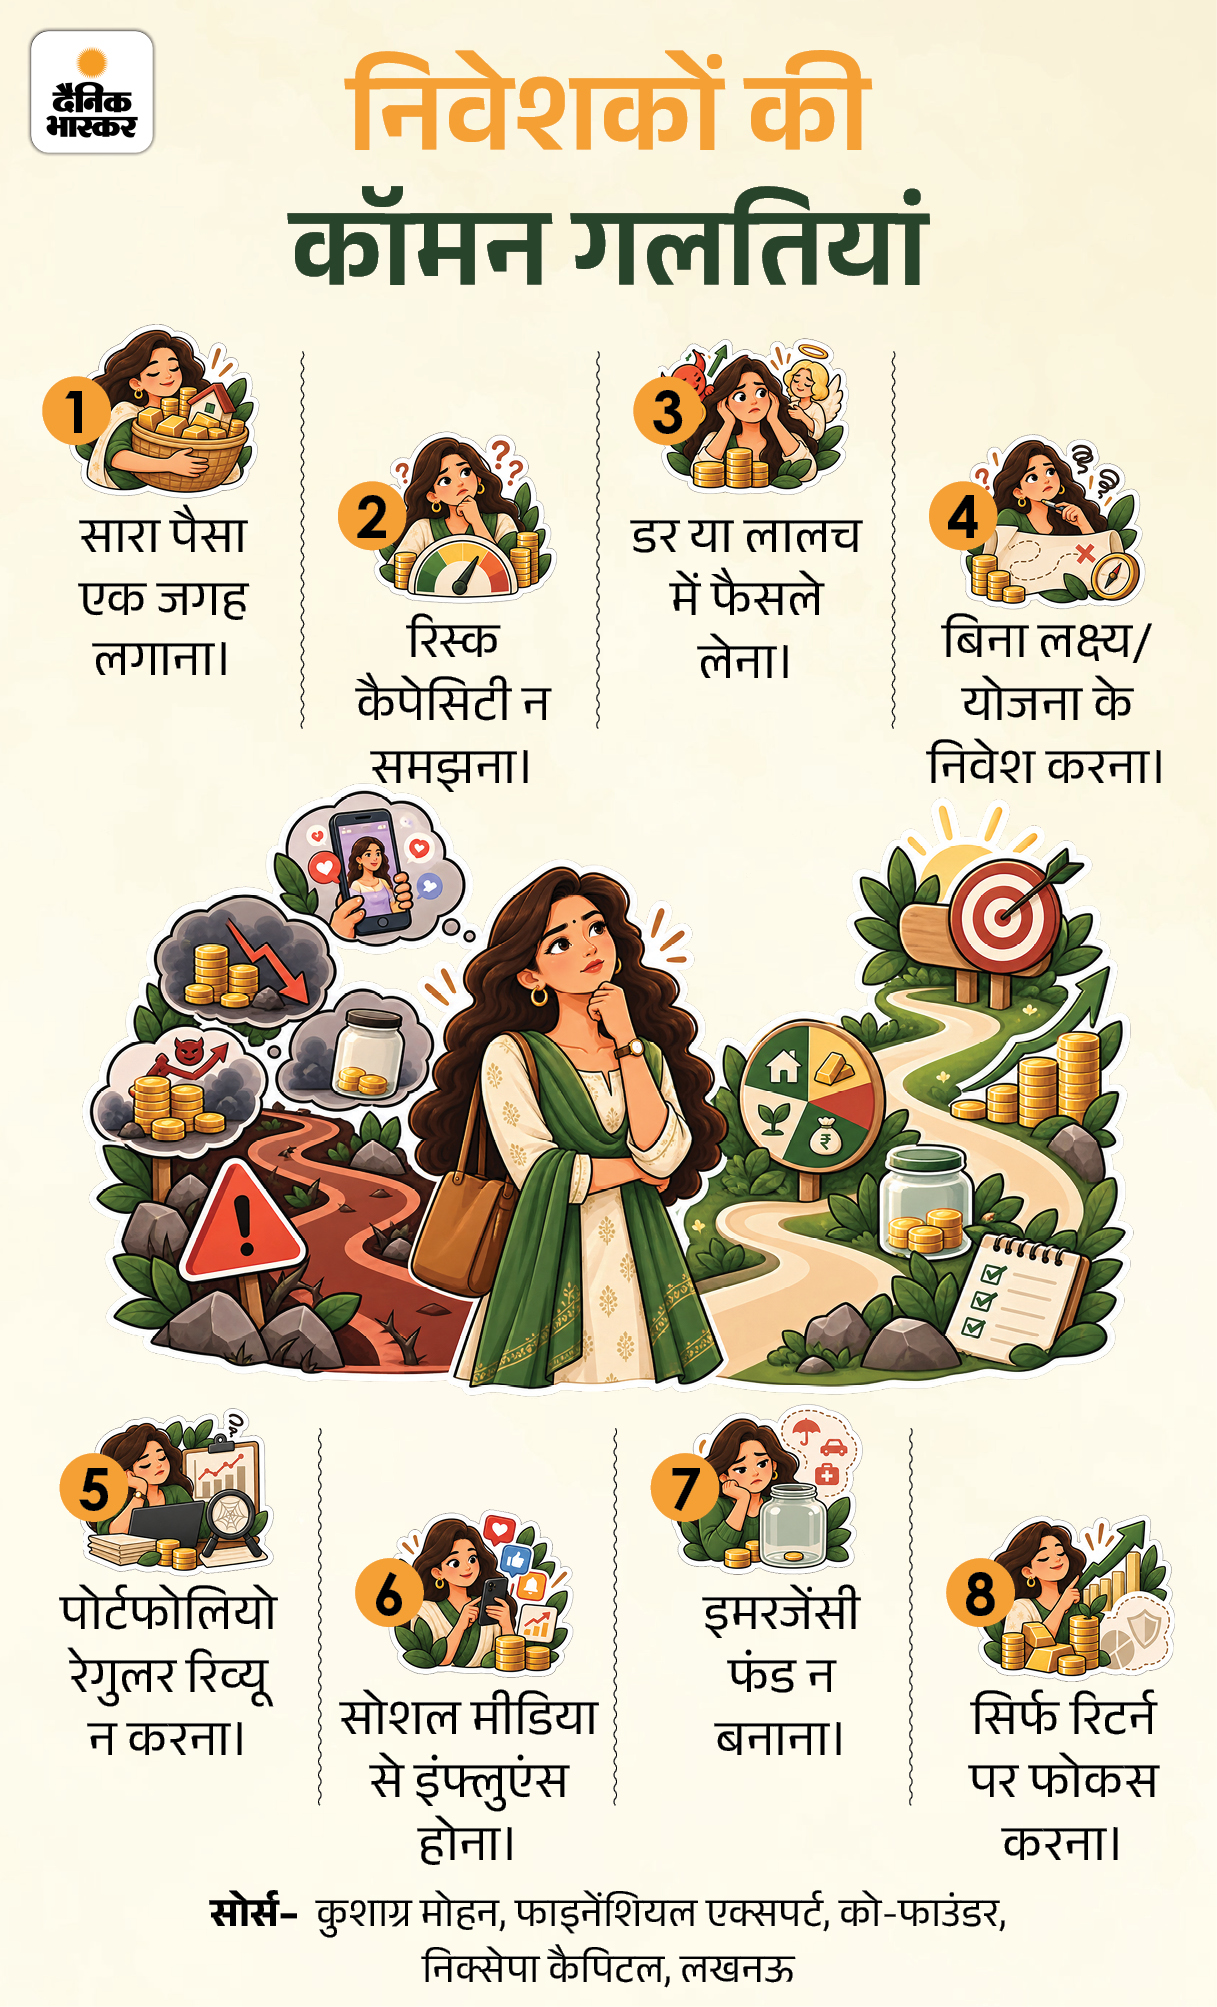
सवाल- निवेशक रिस्क मैनेजमेंट में क्या गलतियां करते हैं?
जवाब- निवेशक रिस्क मैनेजमेंट में कुछ कॉमन गलतियां करते हैं। ग्राफिक में देखिए-
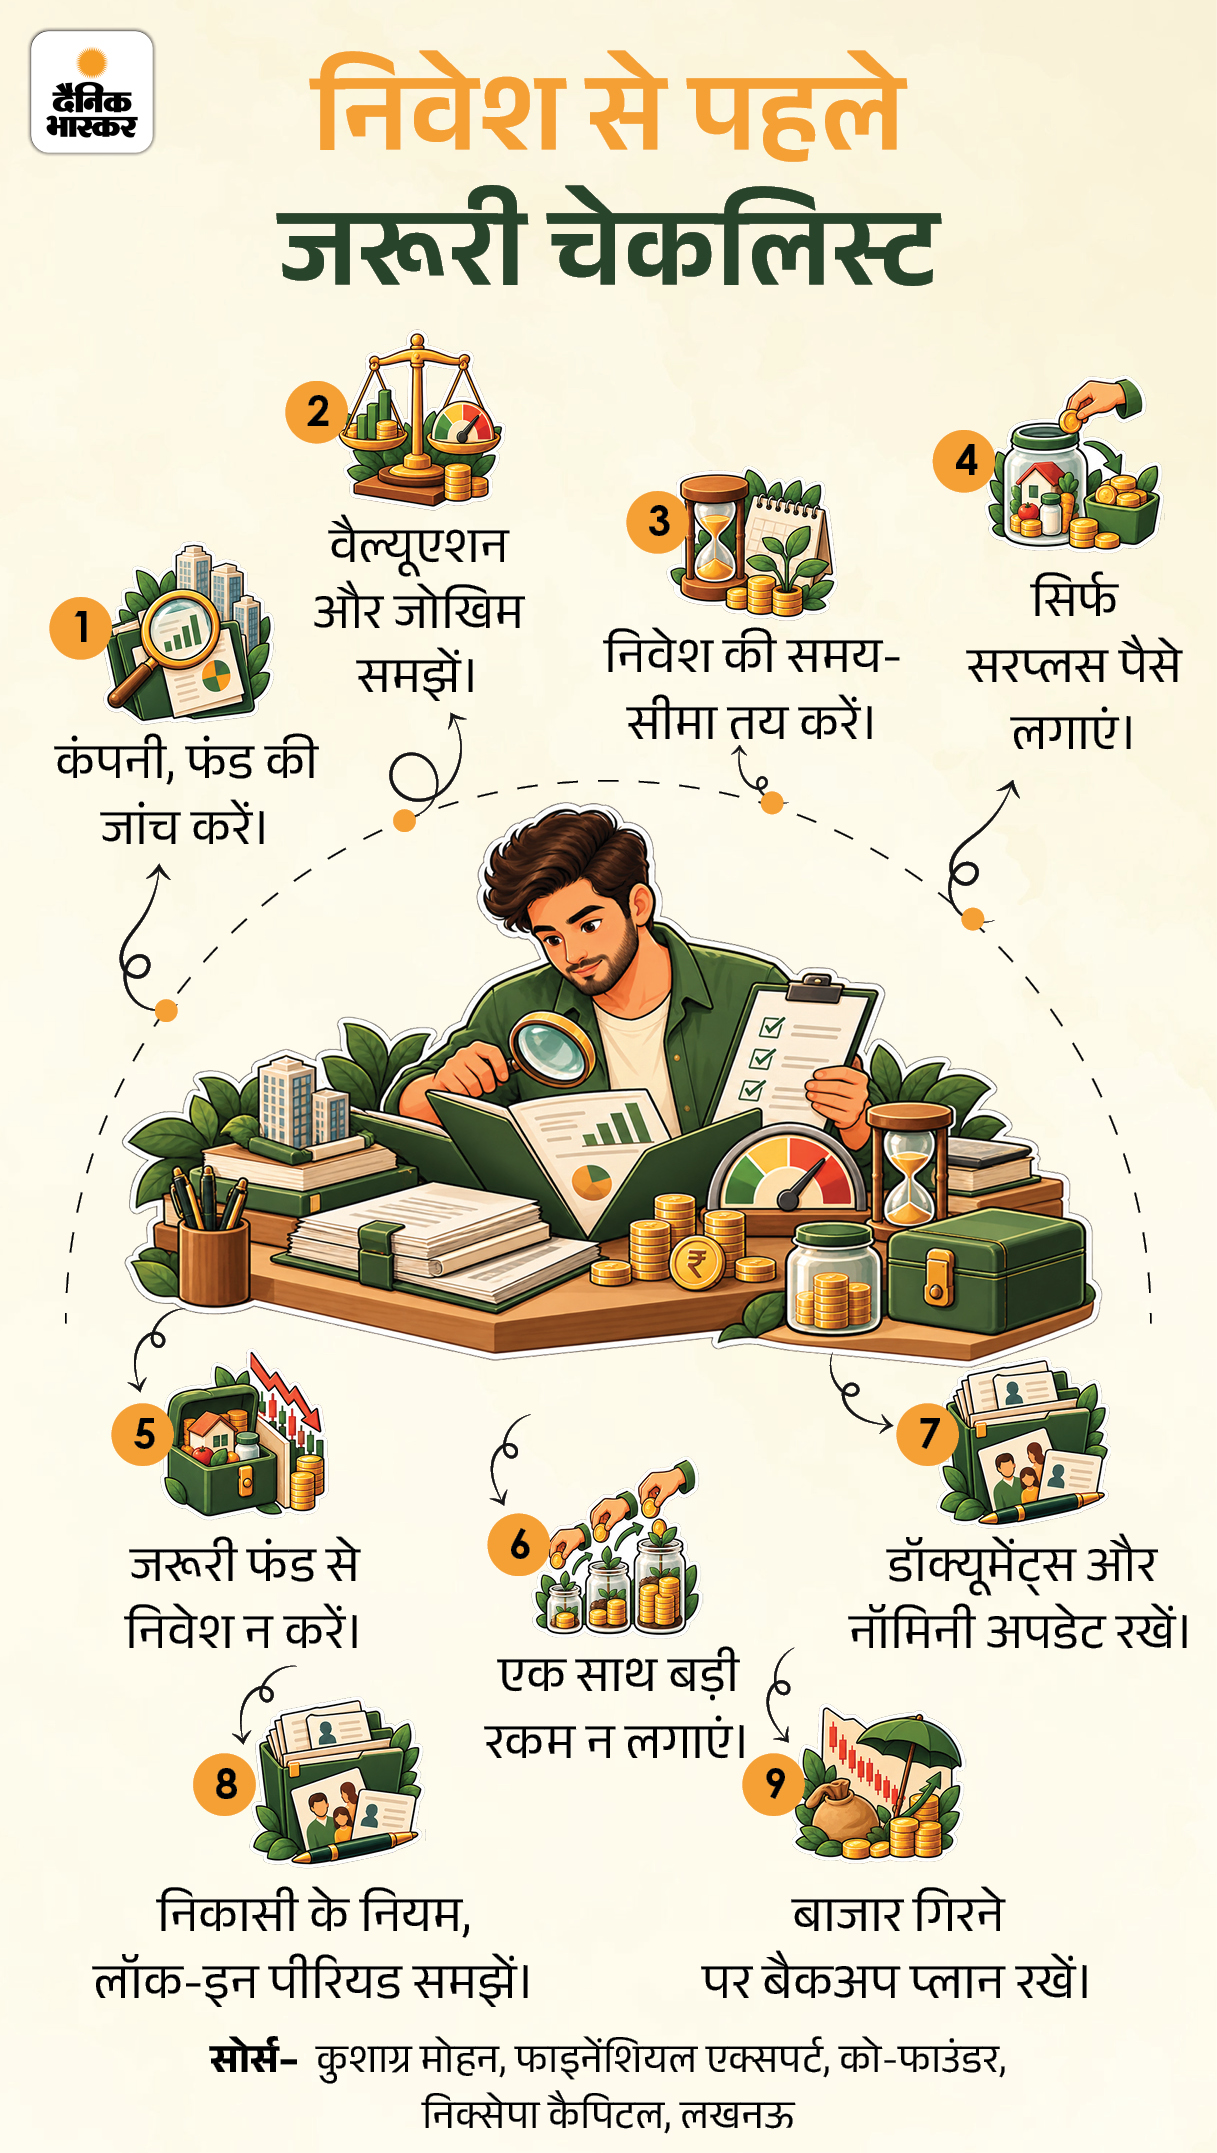
सवाल- बाजार में निवेश से पहले कौन-सी चेकलिस्ट फॉलो करनी चाहिए?
जवाब- इसके लिए कुछ बातों का ध्यान रखना जरूरी है। ग्राफिक में देखिए-
सवाल- किसी तरह का नुकसान होने पर निवेशकों को क्या करना चाहिए?
जवाब- इसे पॉइंटर्स से समझिए-
- ऐसे में घबराने की बजाय सोच-समझकर डिसीजन लें।
- पहले नुकसान की वजह समझें।
- कंपनी या फंड के फंडामेंटल्स चेक करें।
- अपनी तय इन्वेस्टमेंट स्ट्रैटजी पर टिके रहें।
- गलतियों से सीखें और उन्हें दोहराने से बचें।
- जरूरत हो तो पोर्टफोलियो रीबैलेंस करें।
- गिरावट देखकर बिना सोचे-समझे नया निवेश न करें।
- लॉन्ग टर्म का अप्रोच बनाए रखें।
- जरूरत पड़ने पर फाइनेंशियल एडवाइजर से सलाह लें।
***************
ग्राफिक्स- महेंद्र वर्मा
…………………….
ये खबर भी पढ़ें…
आपका पैसा- सैलरी बढ़ते ही खर्चे न बढ़ाएं:करें ये 6 काम, लाइफस्टाइल के साथ फ्यूचर भी सेफ, एक्सपर्ट से समझें पूरा फाइनेंशियल प्लान
सैलरी इंक्रीमेंट साल की सबसे बड़ी खुशखबरी होती है। प्रमोशन या इंक्रीमेंट के बाद लोग बेहतर लाइफस्टाइल, महंगी चीजों और ज्यादा सुविधाओं की तरफ आकर्षित होते हैं। लेकिन यहीं से शुरू होता है ‘लाइफस्टाइल इंफ्लेशन’ यानी आमदनी बढ़ने के साथ खर्च भी तेजी से बढ़ जाना। पूरी खबर पढ़ें…