नई दिल्ली3 घंटे पहले
- कॉपी लिंक
अगर आपने होम लोन लिया है या इस फेस्टिवल सीजन में लेने वाले हैं, तो थोड़ी सी समझदारी से आपके लाखों रुपए बच सकते हैं। बस हर महीने की EMI में ₹5000 एक्स्ट्रा जोड़कर देना होगा।
इससे आपका ब्याज आधा रह जाएगा साथ ही लोन 5 से 8 साल पहले खत्म हो जाएगा और आपका क्रेडिट स्कोर भी मजबूत बना रहेगा।
हम यहां होम लोन की रकम और ब्याज दर का पूरा हिसाब-किताब बता रहे हैं, जिससे आप ₹5000 एक्स्ट्रा देने पर कुल बचत का कैलकुलेशन कर पाएंगे…
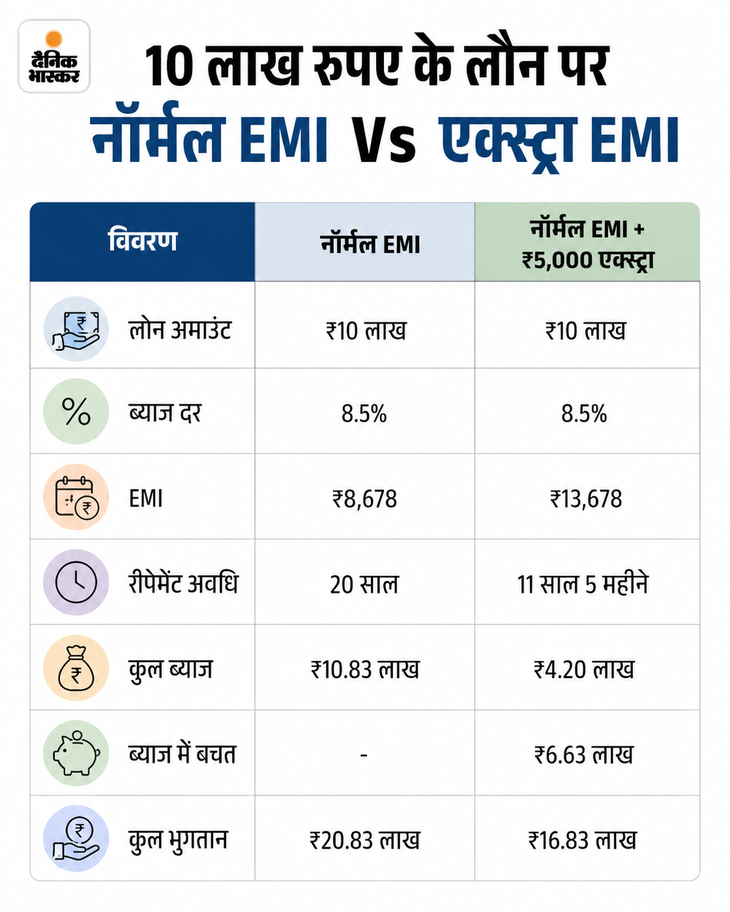
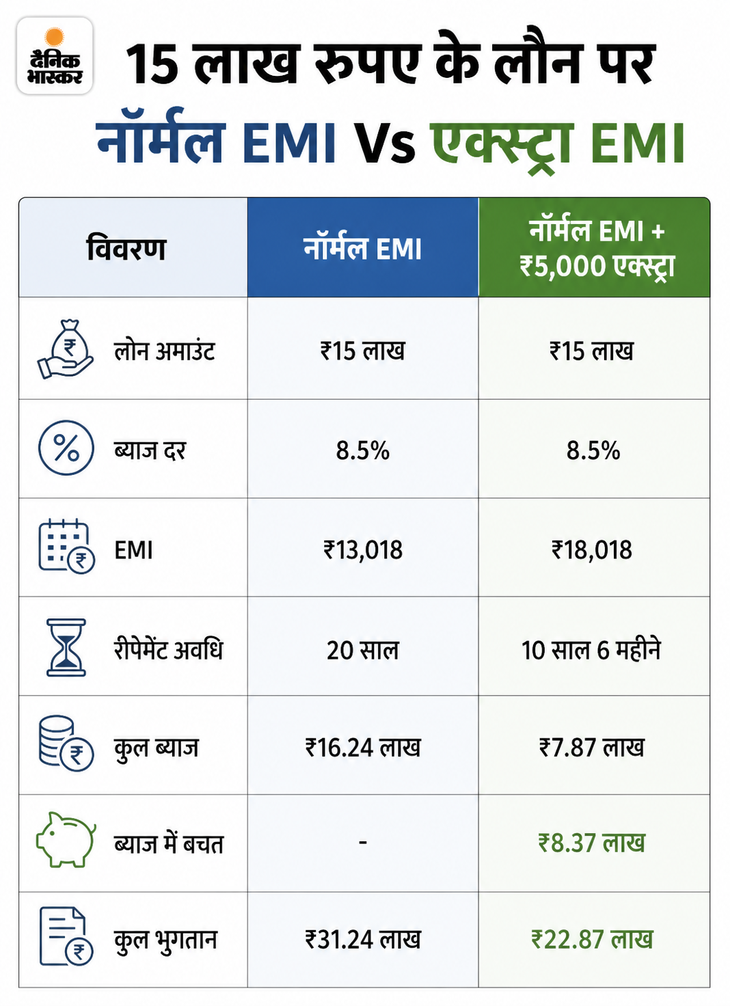
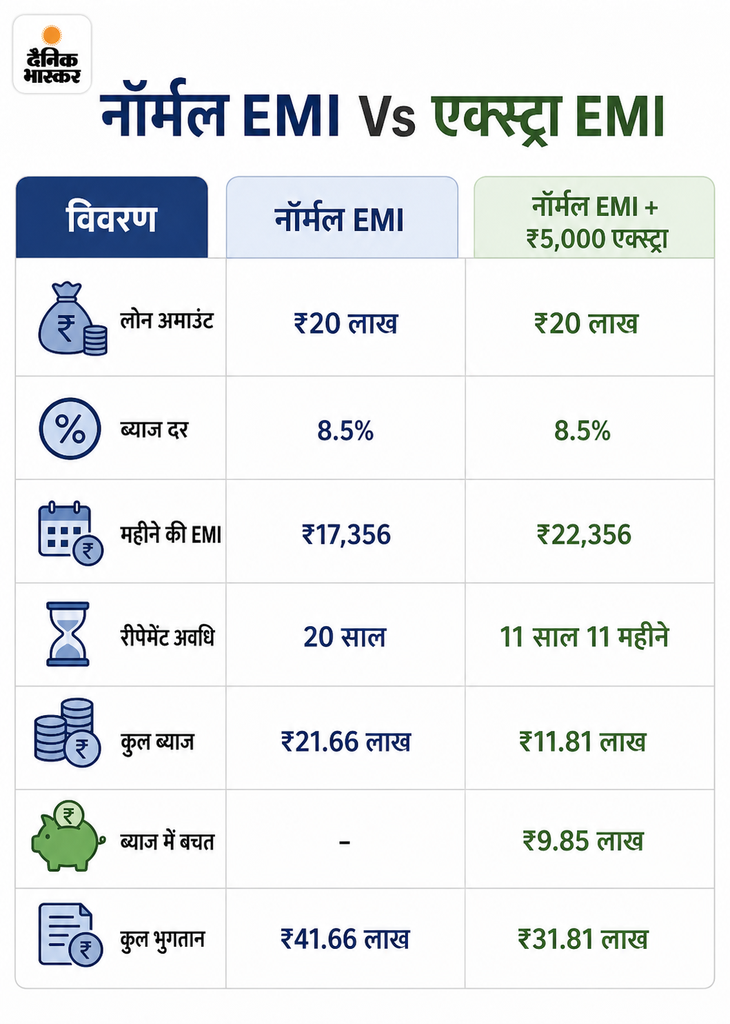
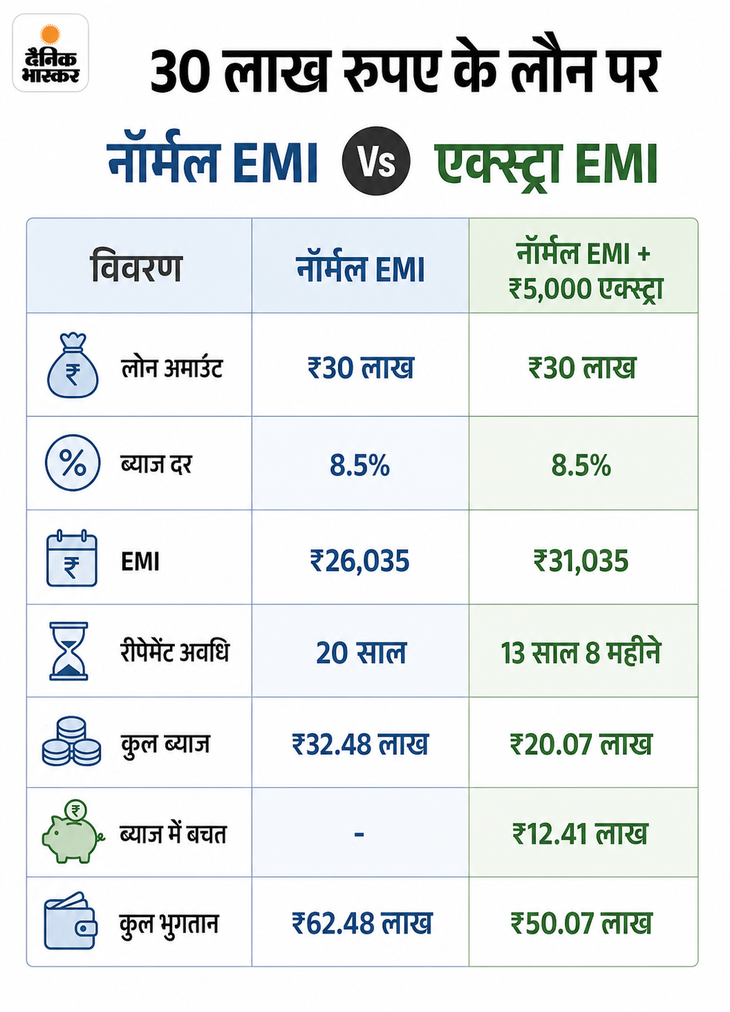
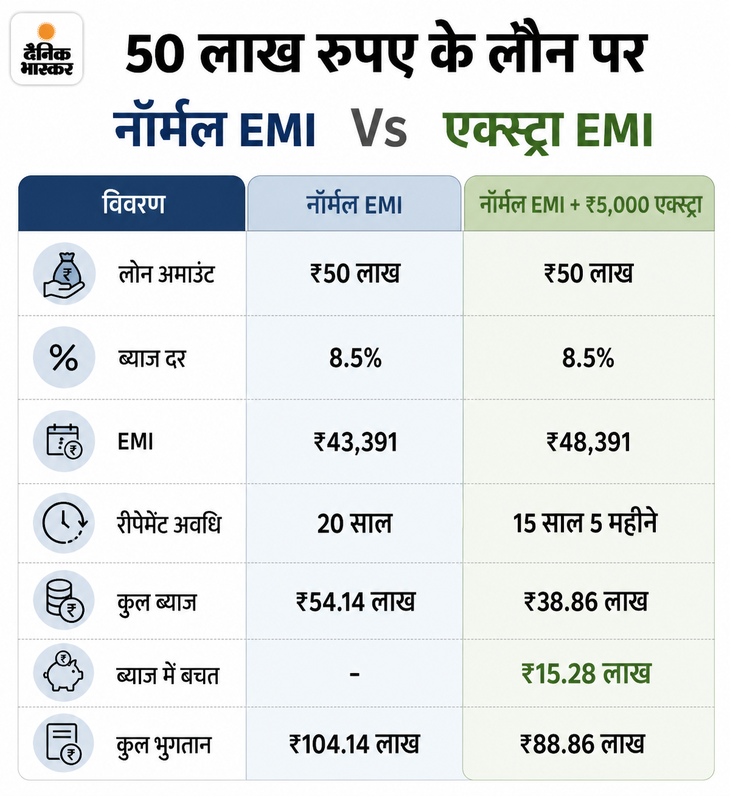
₹5000 एक्स्ट्रा EMI देने के फायदे
छोटे लोन अमाउंट पर समय की बड़ी बचत: ₹10 लाख और ₹15 लाख के लोन में ₹5000 एक्स्ट्रा देने पर लोन की अवधि लगभग आधी (8 से 10 साल) रह जाती है।
बड़े लोन अमाउंट पर पैसों की बड़ी बचत: ₹20 लाख, ₹30 लाख और ₹50 लाख के लोन में समय के साथ-साथ ₹12 लाख से ₹15 लाख तक के ब्याज की भारी बचत होती है।
फैसले से पहले इन बातों की जांच जरूर करें
EMI बढ़ाने से पहले हर कर्जदार को अपने बजट और वित्तीय स्थिति का आकलन करना चाहिए:
- मासिक बजट और सेविंग्स: EMI बढ़ाने से पहले देखें कि आपकी मंथली आय और इमरजेंसी फंड पर कोई बुरा असर न पड़े।
- ब्याज दर में बदलाव: यह गणना पूरी लोन अवधि के दौरान 8.5% की स्थिर ब्याज दर मानकर की गई है। फ्लोटिंग रेट लोन में रेपो रेट घटने या बढ़ने पर आंकड़े बदल सकते हैं।
- फाइनेंशियल एडवाइजर की सलाह: अपनी कुल देनदारियों और लक्ष्यों को ध्यान में रखते हुए किसी सर्टिफाइड एडवाइजर की सलाह लेकर ही फैसला लें।