- Hindi News
- Business
- HDFC Bank Q2 Results | Profit Grows 4.7% NII Rises Asset Quality Improves
मुंबई40 मिनट पहले
- कॉपी लिंक
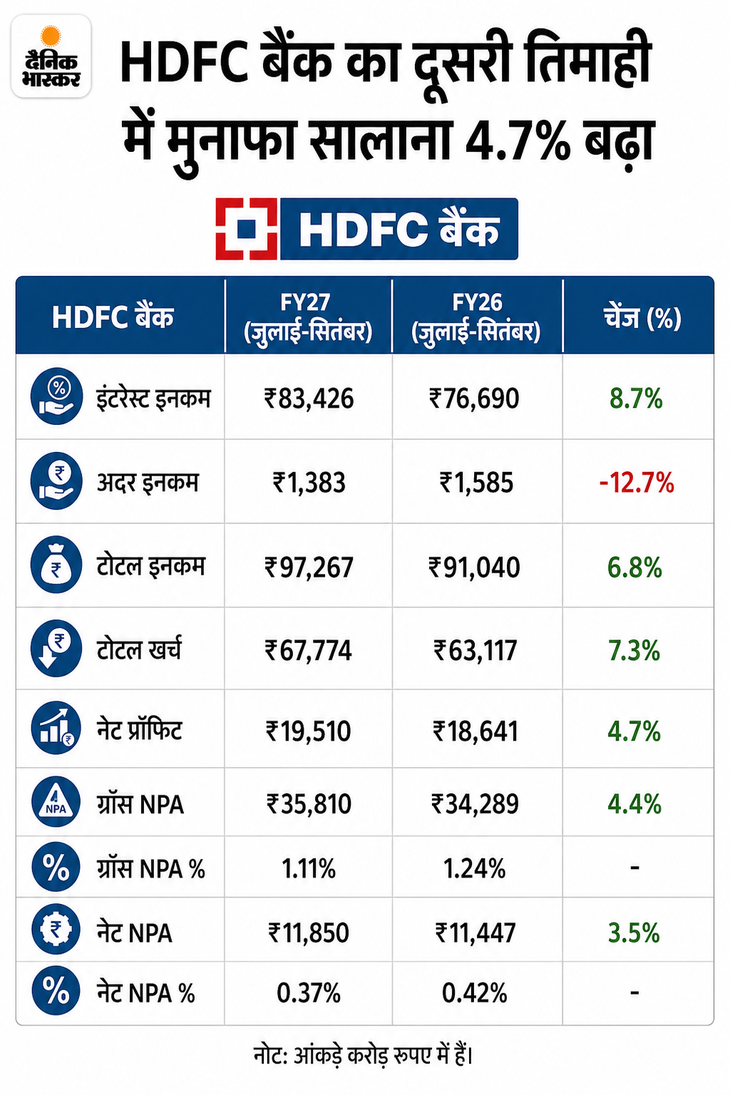
देश के सबसे बड़े प्राइवेट बैंक HDFC ने इस साल की जुलाई से सितंबर वाली तिमाही के नतीजे आज 17 अक्टूबर को जारी किए हैं। बैंक का स्टैंडअलोन नेट प्रॉफिट सालाना आधार पर 4.7% बढ़कर ₹19,510 करोड़ पर पहुंच गया है।
बैंक की नेट इंटरेस्ट इनकम (NII) सालाना आधार पर 9.7% बढ़कर ₹34,619 करोड़ हो गई है। वहीं बैंक की एसेट क्वालिटी में भी सुधार हुआ है।
अनुमान के बेहद करीब रहे बैंक के नतीजे
CNBC TV18 के पोल में नेट प्रॉफिट में 5% की बढ़त के साथ ₹19,567 करोड़ और NII में 10% की बढ़त के साथ ₹34,861 करोड़ रहने का अनुमान जताया था। इसका मतलब है कि बैंक के नतीजे अनुमानों के बेहद करीब रहे।
HDFC बैंक का नेट इंटरेस्ट मार्जिन 3.16%
जुलाई-सितंबर तिमाही में HDFC बैंक का नेट इंटरेस्ट मार्जिन (NIM) कुल एसेट्स पर 3.16% और इंटरेस्ट-अर्निंग एसेट्स पर 3.32% रहा। तिमाही के लिए बैंक का प्रोविजन्स और कंटीजेंसीज ₹3,570 करोड़ रहा, जबकि कुल क्रेडिट कॉस्ट रेशियो 0.44% दर्ज किया गया।
रिजल्ट से जुड़े फाइनेंशियल टर्म्स का आसान मतलब
- Q2FY26 यानी 2025-2026 की दूसरी तिमाही (जुलाई-सितंबर)
- Q1 FY27 यानी 2026-2027 की पहली तिमाही (अप्रैल-जून)
- Q2FY27 यानी 2026-2027 की दूसरी तिमाही (जुलाई-सिंतबर)
बैंक की एसेट क्वालिटी में हुआ सुधार
30 सितंबर 2026 तक बैंक का ग्रॉस नॉन-परफॉर्मिंग एसेट (GNPA) रेशियो सुधरकर 1.11% पर आ गया। पिछली यानी जून 2026 तिमाही में यह 1.17% और एक साल पहले (सितंबर 2025) 1.24% था।
एग्रीकल्चर सेगमेंट के एनपीए को हटा दें, तो GNPA रेशियो 0.87% रहा, जो जून 2026 में 0.91% और सितंबर 2025 में 0.99% था। सितंबर तिमाही के आखिरी में नेट NPA रेशियो 0.37% दर्ज किया गया।
एडवांस और डिपॉजिट्स में डबल डिजिट ग्रोथ
30 सितंबर 2026 तक बैंक का ग्रॉस एडवांसेज सालाना आधार पर 16.3% बढ़कर ₹32,19,500 करोड़ हो गया, जबकि एडवांसेज अंडर मैनेजमेंट में 15.3% की बढ़त हुई।
- रिटेल लोन: 11.7% की बढ़ोतरी।
- स्मॉल एंड मिड-मार्केट एंटरप्राइज लोन: 23.5% की ग्रोथ।
- कॉर्पोरेट और अन्य होलसेल लोन: 16.4% का इजाफा।
कुल डिपॉजिट सालाना आधार पर 18.8% बढ़ा
तिमाही के दौरान एवरेज एडवांसेज अंडर मैनेजमेंट ₹31,87,200 करोड़ रहा, जो सालाना आधार पर 14.1% और तिमाही आधार पर 4.9% ज्यादा है।
कुल डिपॉजिट्स सालाना आधार पर 18.8% बढ़कर सितंबर के आखिरी में ₹33,27,400 करोड़ पर पहुंच गए। एवरेज डिपॉजिट्स 16.8% बढ़कर ₹31,66,400 करोड़ रहे, जिसमें तिमाही आधार पर 5.1% की बढ़त दिखी।
करंट अकाउंट और सेविंग्स अकाउंट (CASA) डिपॉजिट्स सालाना आधार पर 10.8% बढ़े, जो कुल डिपॉजिट्स का 31.6% है। वहीं टाइम डिपॉजिट्स में 22.8% की बढ़ोतरी हुई।
कैपिटल एडिक्वेसी और ऑपरेटिंग परफॉर्मेंस
30 सितंबर 2026 तक बेसल III के तहत HDFC बैंक का कैपिटल एडिक्वेसी रेशियो 18.9% रहा, जो 11.9% की रेगुलेटरी आवश्यकता से काफी ज्यादा है, एक साल पहले यह 20% था।
इसमें टीयर 1 कैपिटल एडिक्वेसी रेशियो 17.2% और कॉमन इक्विटी टीयर 1 (CET1) रेशियो 17.1% रहा।
बैंक का नेट रेवेन्यू ₹48,450 करोड़ रहा
बैंक का नेट रेवेन्यू इस तिमाही में ₹48,450 करोड़ रहा, जो पिछले साल इसी तिमाही में ₹45,900 करोड़ था। अदर इनकम ₹13,830 करोड़ रही, जिसमें ₹9,690 करोड़ की फीस और कमीशन शामिल है। ट्रेजरी ट्रेडिंग गेंस घटकर ₹780 करोड़ रह गया, जो पिछले साल समान तिमाही में ₹2,390 करोड़ था।
ऑपरेटिंग एक्सपेंसेस ₹17,980 करोड़ से बढ़कर ₹18,970 करोड़ हो गए, जबकि कॉस्ट-टू-इनकम रेशियो 39.1% रहा। बैंक ने बताया कि ट्रेजरी ट्रेडिंग गेंस को छोड़कर उसका नेट प्रॉफिट सालाना आधार पर लगभग 12.6% बढ़ा है।
HDFC बैंक का शेयर इस साल 26% गिरा
रिजल्ट आने से पहले शुक्रवार को HDFC बैंक का शेयर 0.28% की बढ़त के साथ ₹728.85 पर बंद हुआ था। साल 2026 में अब तक इस शेयर में 26.5% की गिरावट आई है। बैंक का मार्केट कैप लगभग ₹11.24 लाख करोड़ है।
क्या होती है नेट इंटरेस्ट इनकम और नेट इंटरेस्ट मार्जिन?
नेट इंटरेस्ट इनकम (NII): बैंक मुख्य रूप से दो काम करता है- जमा यानी डिपॉजिट स्वीकार करना और लोन देना। लोन देने पर बैंक को जो ब्याज मिलता है, उसमें से जमाकर्ताओं को दिए जाने वाले ब्याज को घटाने के बाद बची रकम को नेट इंटरेस्ट इनकम कहते हैं। यह बैंक की मुख्य कमाई होती है।
नेट इंटरेस्ट मार्जिन (NIM): यह किसी बैंक की वित्तीय सेहत को मापने का एक पैमाना है। बैंक अपनी कुल ब्याज कमाने वाली संपत्तियों (जैसे लोन) पर जितना ब्याज कमाता है और जमा राशि पर जितना ब्याज चुकाता है, उसके अंतर को प्रतिशत में व्यक्त करने पर इसे नेट इंटरेस्ट मार्जिन कहा जाता है।
नॉन परफॉर्मिंग एसेट या NPA क्या है?
जब कोई व्यक्ति या संस्था किसी बैंक से लोन लेकर उसे वापस नहीं करती, तो उसे बैड लोन या नॉन परफॉर्मिंग एसेट या NPA कहा जाता है। यानी इन लोन्स की रिकवरी की उम्मीद काफी कम होती है। नतीजतन बैंकों का पैसा डूब जाता है और बैंक घाटे में चला जाता है।
भारतीय रिजर्व बैंक (RBI) के नियमों के मुताबिक, अगर किसी बैंक लोन की किस्त 90 दिनों तक यानी तीन महीने तक नहीं चुकाई जाती है, तो उस लोन को NPA घोषित कर दिया जाता है।
अन्य वित्तीय संस्थाओं के मामले में यह सीमा 120 दिन की होती है। बुक को क्लियर करने के लिए बैंकों को ऐसा करना होता है।
GNPA और NNPA क्या होता है?
ग्रॉस NPA (GNPA): बैंक का वह कुल लोन जो फंसा हुआ है या जिस पर तय समय से किश्तें/ब्याज नहीं आ रहा है।
नेट NPA (NNPA): कुल फंसे हुए कर्ज (GNPA) में से जब बैंक द्वारा आपात स्थिति के लिए अलग रखा गया पैसा (प्रोविजन) घटा दिया जाता है, तो असली फंसा हुआ कर्ज यानी नेट NPA निकलता है। जितना कम NPA होगा, बैंक की सेहत उतनी ही बेहतर मानी जाती है।
HDFC बैंक की देश में 9,694 से ज्यादा ब्रांच
HDFC बैंक, बैंकिंग और फाइनेंशियल सर्विसेज प्रोवाइड करता है। बैंक के फाउंडर हसमुखभाई पारेख हैं। उन्होंने इस बैंक को 1994 में स्थापित किया था। इसका हेड क्वार्टर मुंबई में है।
बैंक के मैनेजिंग डायरेक्टर और चीफ एग्जीक्यूटिव ऑफिसर (CEO) शशिधर जगदीशन हैं। HDFC बैंक की देश में 9,694 से ज्यादा ब्रांच और 20,958 से ज्यादा ATMs हैं।
ये खबर भी पढ़ें…
विप्रो का मुनाफा घटा, 6,716 कर्मचारी कम हुए: दूसरी तिमाही में ₹3,200 करोड़ प्रॉफिट; इस साल शेयर अब तक 35% टूटा
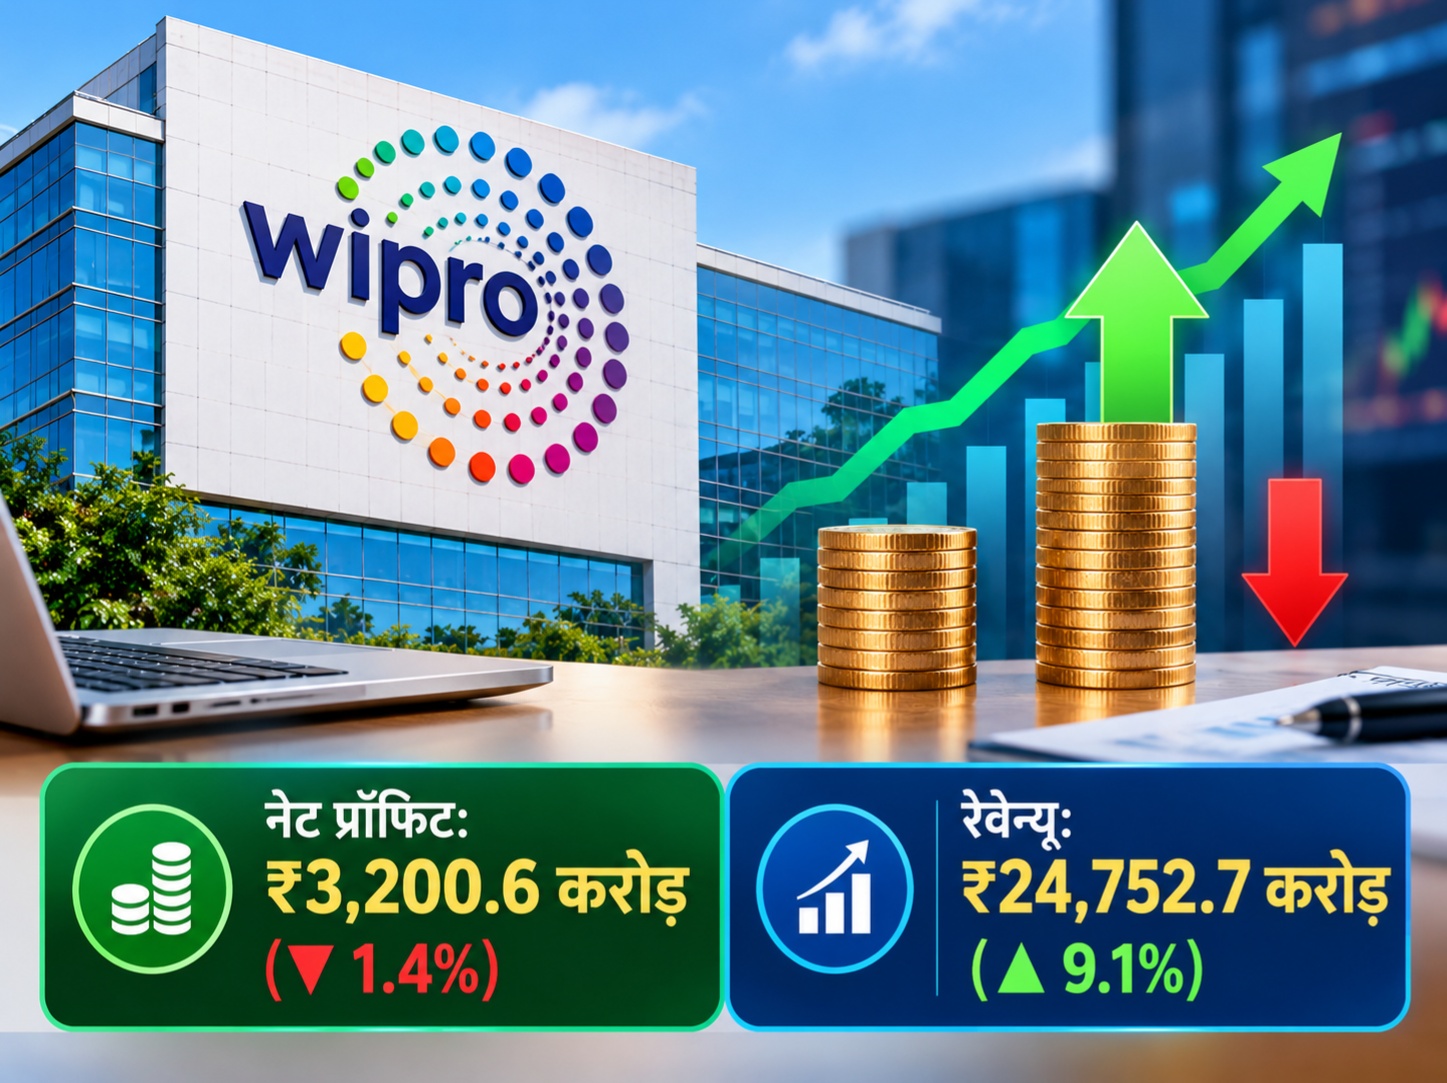
देश की बड़ी आईटी कंपनियों में से एक विप्रो ने इस साल की जुलाई से सितंबर वाली तिमाही के नतीजे आज 15 अक्टूबर को जारी किए हैं। कंपनी ने इस दौरान ₹24,752.7 करोड़ का रेवेन्यू किया है, जो पिछले साल इसी समय हुए ₹22,697.3 करोड़ के रेवेन्यू से 9.1% ज्यादा है। पूरी खबर पढ़ें…