- Hindi News
- Business
- RBI Repo Rate Hike Announcement | Sanjay Malhotra Interest Rates EMI Impact
24 मिनट पहले
- कॉपी लिंक
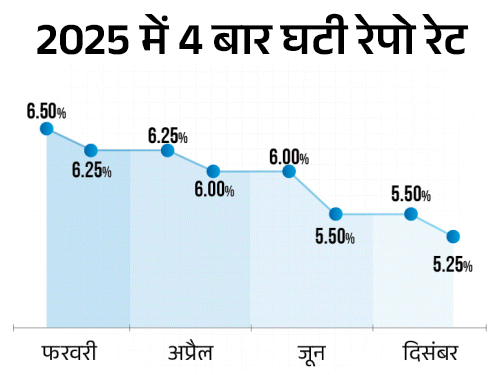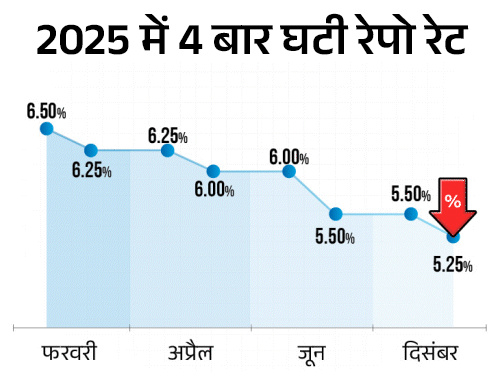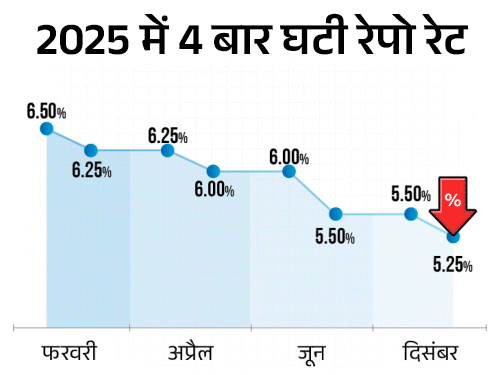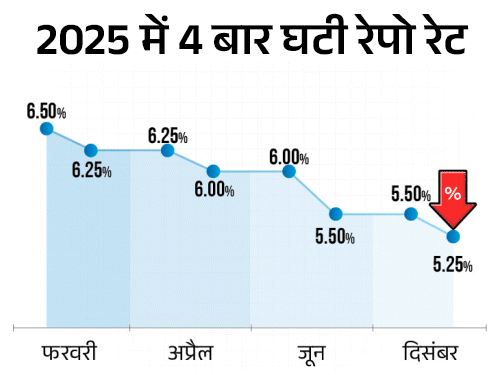
अगर आप घर, गाड़ी या पर्सनल जरूरत के लिए लोन लेने की सोच रहे हैं, तो आने वाले दिनों में बोझ बढ़ सकता है। ऐसा इसलिए, क्योंकि RBI रेपो रेट को 5.25% से बढ़ाकर 5.50% कर सकता है। अगर रेपो रेट बढ़ती है तो ऐसा 4 साल में पहली बार होगा।
RBI की मॉनिटरी पॉलिसी कमेटी, यानी MPC की तीन दिन चली बैठक के बाद गवर्नर संजय मल्होत्रा आज 7 अक्टूबर को नई ब्याज दरों की जानकारी देंगे।
हालांकि, सभी बैंक RBI के बताए मुताबिक ब्याज दरें एक जैसी नहीं रखते, वे अपनी लागत और बाजार को देखकर इसमें थोड़ा बदलाव कर सकते हैं।
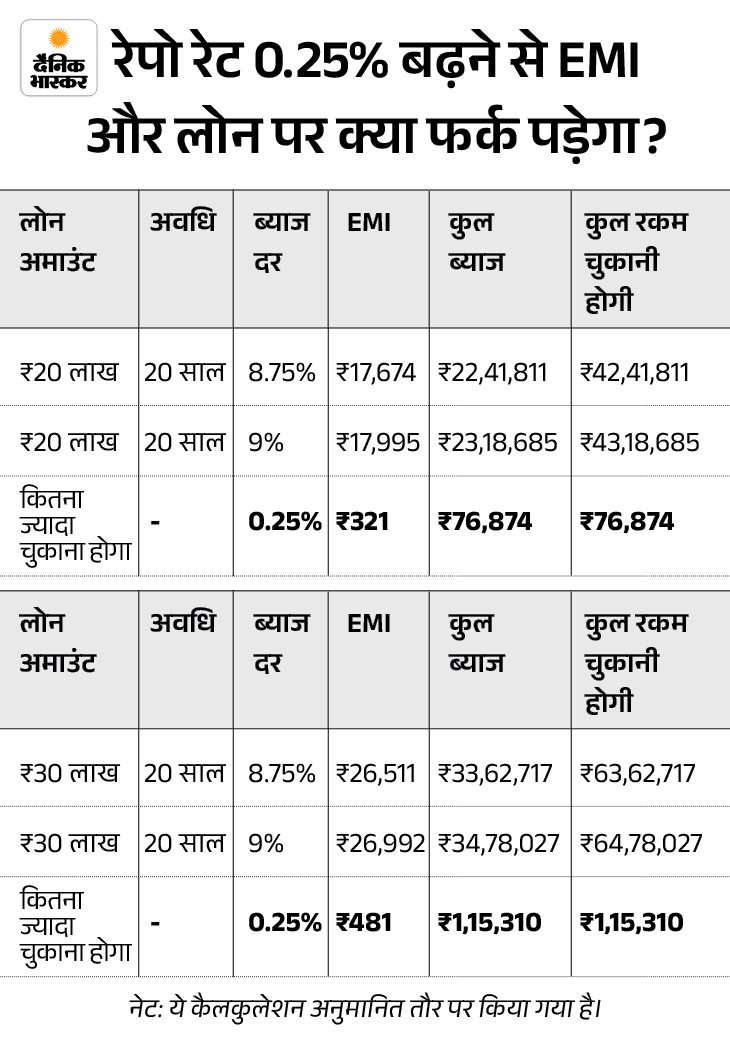
अब 3 सवालों के जवाब से जानिए रेपो रेट से जुड़ी जरूरी बातें
सवाल 1: रेपो रेट क्या होता है?
जवाब: रेपो रेट वह ब्याज दर है, जिस पर RBI बैंकों को कम समय के लिए कर्ज देता है। इसी दर के आधार पर बैंक अपने लोन की ब्याज दर तय करते हैं। RBI की मॉनिटरी पॉलिसी कमेटी, यानी MPC हर दो महीने में इसकी समीक्षा करती है।
सवाल 2: रेपो रेट बदलने से EMI पर क्या असर पड़ता है?
जवाब: अगर रेपो रेट बढ़ता है, तो बैंकों के लिए कर्ज महंगा हो जाता है। ऐसे में बैंक भी लोन महंगा कर देते हैं। वहीं, रेपो रेट घटने पर लोन सस्ते होने और EMI कम होने की संभावना रहती है। हालांकि, इसका असर उन लोन पर ही पड़ता है, जिनकी ब्याज दर रेपो रेट से जुड़ी होती है।
सवाल 3: रेपो रेट और महंगाई का क्या संबंध है?
जवाब: जब महंगाई बढ़ती है, तो RBI अक्सर रेपो रेट बढ़ाता है या उसे कम नहीं करता। इससे बैंकों के लिए कर्ज महंगा हो जाता है। बैंक भी लोन पर ज्यादा ब्याज लेते हैं।
ऐसे में लोग कम कर्ज लेते हैं और खर्च भी कम करते हैं। इससे महंगाई पर काबू पाने में मदद मिलती है। वहीं, जब महंगाई कम होती है, तो RBI रेपो रेट घटा देता है। इससे लोन सस्ते होते हैं और लोग ज्यादा खर्च व निवेश करते हैं।
2026 में 3 बार की बैठकों में ब्याज दर नहीं बदली
2026 में अब तक RBI की 3 बैठकें हो चुकी हैं। अप्रैल, जून और अगस्त में हुई तीनों बैठकों में रेपो रेट 5.25% पर ही रखा गया। यानी लगातार तीसरी बार ब्याज दर में कोई बदलाव नहीं हुआ।
नॉलेज बॉक्स: रेपो रेट का कॉन्सेप्ट कहां से आया
1917 में पहले विश्व युद्ध के समय बैंकों पर टैक्स का बोझ बढ़ गया था, जिससे उन्हें कर्ज लेना महंगा पड़ रहा था। टैक्स से बचने और बैंकों को आसानी से पैसा देने के लिए फेड ने रेपो सिस्टम शुरू किया।
समय के साथ नियम बदले:
कौन ले सकता है: शुरुआत में सिर्फ सदस्य बैंक शामिल थे, फिर 1950 के दशक में प्राइमरी डीलर्स आए और आज बैंक व डीलर्स दोनों इसमें शामिल हैं।
ब्याज दरें: पहले यह फिक्स्ड डिस्काउंट रेट पर निर्भर था, फिर बाजार की दरों से जुड़ा और अब अमेरिका की FOMC कमेटी इसे तय करती है।
जमानत: शुरुआत में सरकारी और वॉर बॉन्ड्स गिरवी रखे जाते थे, बाद में ट्रेजरी सिक्योरिटीज और 1999 के बाद मॉर्गेज से जुड़े बॉन्ड्स भी स्वीकार किए जाने लगे।
आज का स्टेटस: 1917 से लेकर आज तक रेपो का स्ट्रक्चर पूरी तरह बदल चुका है। अब यह अमेरिकी अर्थव्यवस्था और बैंकिंग सिस्टम में पैसों के बहाव यानी लिक्विडिटी को कंट्रोल करने का सबसे अहम जरिया है।